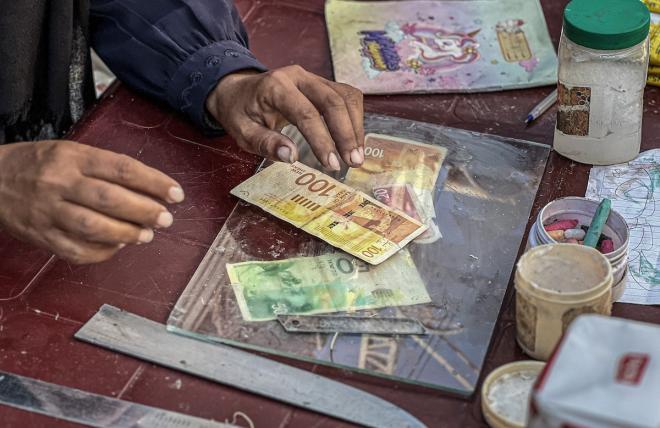
في مفارقة اقتصادية غير مسبوقة، بات امتلاك المال في قطاع غزة لا يعني بالضرورة القدرة على إنفاقه، بعدما تحولت الأوراق النقدية التي يتداولها الفلسطينيون إلى عبء يصعب التخلص منه، وسط اتساع ظاهرة رفض التجار والباعة قبول النقد الورقي، وتفضيل التحويلات المصرفية والمحافظ الإلكترونية لإتمام عمليات البيع والشراء.
ولم تعد المشكلة مرتبطة بالأوراق النقدية القديمة أو المتهالكة وحدها، بل امتدت إلى أوراق جديدة وسليمة يرفض بعض أصحاب المحال التجارية التعامل بها، ما يضع الفلسطينيين أمام واقع اقتصادي معقد، تصبح فيه الأموال الموجودة في جيوبهم عاجزة عن تلبية احتياجاتهم، رغم احتفاظها بقيمتها النقدية الاسمية.
أزمة السيولة في غزة: عمولات فاحشة وسوق سوداء تتغوّل… وسلطة النقد تتحرك بإغلاق الحسابات المخالِفة
وتكشف هذه التحولات عن أزمة تتجاوز نقص السيولة الذي عانى منه القطاع منذ بداية الحرب الإسرائيلية في أكتوبر/تشرين الأول 2023، لتصل إلى تراجع الثقة بالنقد الورقي نفسه، وتغير قواعد التعامل داخل الأسواق، بعدما أصبح التاجر قادرًا عمليًا على تحديد وسيلة الدفع المقبولة، فيما يتحمل المستهلك تكلفة التكيف مع هذه الشروط.
من البحث عن النقد إلى دفع المال للتخلص منه
قبل نحو عام ونصف العام، وفي ذروة أزمة السيولة النقدية، كان الحصول على الأوراق النقدية يمثل تحديًا يوميًا للفلسطينيين في غزة، إذ اضطر كثيرون إلى دفع عمولات مرتفعة مقابل سحب أموالهم من الحسابات المصرفية أو تحويل أرصدتهم الإلكترونية إلى نقد ورقي.
لكن المعادلة أخذت تنقلب تدريجيًا مع اتساع استخدام وسائل الدفع الإلكتروني، وتراجع رغبة التجار في التعامل بالسيولة النقدية، حتى أصبح بعض الفلسطينيين يدفعون عمولات جديدة، ليس للحصول على المال الورقي هذه المرة، وإنما لتحويله إلى أرصدة إلكترونية يمكن استخدامها في شراء الاحتياجات الأساسية.
وأدى هذا التحول إلى ظهور سوق موازية لتصريف الأوراق النقدية، يعمل فيها وسطاء على استلام الأموال الورقية مقابل تحويل قيمتها إلى حسابات مصرفية أو محافظ إلكترونية، بعد اقتطاع نسب متفاوتة من المبلغ الأصلي.
محافظ الدفع الإلكترونية ملاذ الفلسطينيين في غزة للتغلب على أزمة السيولة
وبحسب إفادات عاملين في سوق النقد، لوكالة "قدس نت للانباء" فإن عمولات تحويل الأوراق الورقية إلى أرصدة إلكترونية قد تصل إلى 10% في بعض الحالات، وتتحدد النسبة وفق حالة الورقة النقدية ومدى قبولها في السوق، وسط تفضيل للأوراق الحديثة والسليمة على العملات القديمة والمتهالكة.
وهكذا أصبحت الورقة النقدية تخضع لتقييم إضافي لا يتعلق بقيمتها الرسمية، وإنما بمدى استعداد الطرف الآخر لقبولها، في تحول يفتح المجال أمام فروقات فعلية بين قيمة المال عند حمله نقدًا وقيمته عند استخدامه إلكترونيًا.
«الشيكل الخامل».. حين يفقد المال وظيفته الأساسية
ويصف المحلل والخبير الاقتصادي الفلسطيني أحمد أبو قمر هذه الظاهرة بمصطلح «الشيكل الخامل»، في إشارة إلى الأموال الموجودة فعليًا لدى الفلسطينيين، لكنها تخرج تدريجيًا من دائرة التداول نتيجة رفض التجار قبول بعض فئاتها.
ويؤكد أبو قمر أن أزمة النقد في غزة لم تعد مجرد نقص في الأوراق النقدية، بل تحولت إلى مشكلة أعمق تتعلق بقدرة المال على أداء وظيفته الأساسية بوصفه وسيلة للتبادل.
الكود السري في قبضة الصرافين: قصص احتيال تفاقم معاناة الغزيين
فالأموال التي يحتفظ بها الفلسطيني قد تبقى محتفظة بقيمتها الاسمية، لكنها تفقد جزءًا من منفعتها الاقتصادية عندما يعجز صاحبها عن استخدامها مباشرة في شراء احتياجاته، أو يضطر إلى دفع عمولة لتحويلها إلى وسيلة دفع أخرى.
ويحذر الخبير الاقتصادي من أن استمرار خروج جزء من الكتلة النقدية المتداولة عن الاستخدام الفعلي يؤدي إلى تعميق الركود، خصوصًا في اقتصاد يعاني أصلًا من انهيار مصادر الدخل وارتفاع البطالة وتراجع القدرة الشرائية.
وتبرز خطورة الظاهرة في أنها لا تتطلب اختفاء النقود من السوق حتى تتحول إلى أزمة، إذ يكفي أن يفقد المتعاملون الثقة بقبولها لتصبح الأموال المتاحة أقل قدرة على تحريك عمليات البيع والشراء.
من الذي يحدد قيمة الورقة النقدية في غزة؟
أحد أبرز التحولات التي تكشفها أزمة النقد يتمثل في انتقال جزء من القدرة على تحديد شروط الدفع إلى التجار الكبار والوسطاء، الذين أصبحوا أكثر تأثيرًا في طبيعة المعاملات المالية داخل الأسواق.
فمع تراجع دور المؤسسات المصرفية نتيجة الدمار وتعطل الخدمات، وتزايد اعتماد المستوردين وكبار الموردين على التحويلات الإلكترونية، وجد عدد من التجار الصغار أنفسهم مضطرين إلى مجاراة هذه الآلية لتسديد أثمان البضائع وإتمام معاملاتهم التجارية.
وتؤدي هذه الحلقة إلى انتقال شروط الدفع من أعلى سلسلة التوريد إلى أسفلها؛ فالتاجر الذي لا يستطيع تسديد مستحقاته للمورد باستخدام النقد الورقي يصبح أقل استعدادًا لقبوله من المستهلك، حتى عندما تكون الأوراق سليمة وقابلة للتداول.
وبذلك، تتسع دائرة رفض النقد بصورة متتابعة، ويتحول القرار الفردي بعدم قبول العملة إلى ممارسة تجارية تؤثر في السوق بأكمله.
ويشير أبو قمر إلى أن تراجع قدرة القطاع المصرفي على أداء وظائفه أفسح المجال أمام توسع أنشطة السوق السوداء، ومنح بعض التجار الكبار نفوذًا أكبر في تحديد وسائل الدفع المقبولة.
كما يخلق هذا الواقع فرصة لتحقيق أرباح من عمليات الوساطة وتحويل النقد، في ظل غياب قنوات مصرفية متاحة للجميع تستطيع استيعاب الأوراق النقدية وإعادة إدخالها إلى الدورة الاقتصادية بصورة منتظمة.
خسائر مصرفية تتجاوز المباني والأجهزة
لا يمكن فصل أزمة الثقة بالأوراق النقدية عن حجم الضرر الذي لحق بالقطاع المصرفي في غزة خلال الحرب الإسرائيلية، وما ترتب عليه من تعطيل البنية التحتية اللازمة لتنظيم حركة الأموال وإعادة تدوير السيولة.
وبحسب معطيات معهد أبحاث السياسات الاقتصادية الفلسطيني «ماس»، تكبدت منشآت القطاع المالي خسائر مادية مباشرة تجاوزت 14 مليون دولار، شملت الأضرار التي لحقت بالمباني والمعدات والبنية التشغيلية.
كما تعرضت المحفظة الائتمانية للمصارف في قطاع غزة لمخاطر وتعثر واسع، إذ قُدرت قيمة المحفظة المتعثرة بنحو مليار دولار، في مؤشر على حجم الضغوط التي تواجه المؤسسات المالية نتيجة توقف الأنشطة الاقتصادية وتضرر قدرة المقترضين على السداد.
وتكشف هذه الأرقام أن آثار الحرب لم تقتصر على تدمير المنشآت المصرفية، بل امتدت إلى تعطيل الوظائف التي تؤديها البنوك في استقبال الودائع، وتوفير النقد، وتسوية المدفوعات، وإدارة المعاملات التجارية.
ومع استمرار القيود الإسرائيلية على إدخال النقد إلى القطاع، وإعادة تداول الأوراق الموجودة لفترات طويلة دون استبدال التالف منها، تفاقمت مشكلات جودة العملة وصعوبة تصريف الفئات القديمة.
وأدى تداخل هذه العوامل إلى إضعاف دور القنوات المالية التقليدية، وفتح المجال أمام بدائل غير رسمية تتفاوت تكلفتها وشروط استخدامها.
الدفع الإلكتروني.. حل للأزمة أم عبء جديد؟
رغم أن التحويلات المصرفية والمحافظ الإلكترونية ساهمت في استمرار جانب من النشاط التجاري خلال الحرب، فإن توسع الاعتماد عليها كشف عن تفاوت في قدرة الفلسطينيين على الوصول إلى الخدمات المالية.
فالأشخاص الذين يمتلكون حسابات مصرفية أو محافظ رقمية وهواتف ذكية واتصالًا بالإنترنت يستطيعون إجراء معاملاتهم بصورة أكثر سهولة نسبيًا، مقارنة بمن يعتمدون على الأوراق النقدية في تدبير احتياجاتهم اليومية.
وتتضاعف الصعوبات بالنسبة إلى كبار السن والأسر محدودة الدخل والفئات التي لا تمتلك وسائل الدفع الإلكتروني أو القدرة على استخدامها بانتظام.
كما أن الاعتماد المتزايد على التحويلات الإلكترونية لا يلغي بالضرورة الأعباء المالية، إذا كان الوصول إليها مشروطًا بدفع عمولات لوسطاء يتولون تحويل الأوراق النقدية إلى أرصدة قابلة للاستخدام.
وبذلك، قد يتحول الدفع الإلكتروني من وسيلة لتسهيل المعاملات إلى شرط يفرض تكلفة إضافية على من لا يمتلك رصيدًا رقميًا، في ظل انقسام السوق بين من يستطيع الدفع مباشرة ومن يضطر إلى شراء خدمة التحويل.
وتكمن المشكلة في أن هذا التحول لم يأتِ نتيجة تطور طبيعي ومستقر في الخدمات المصرفية وحده، وإنما تسارع في ظل انهيار البنية النقدية وصعوبة الوصول إلى المصارف وتعطل جزء كبير من الخدمات التقليدية.
رفض الأوراق السليمة رغم التعليمات الرسمية
وفي مؤشر على اتساع الظاهرة، كانت المديرية العامة للشرطة في قطاع غزة قد أصدرت، في 26 سبتمبر/أيلول 2026، توجيهات تؤكد ضرورة قبول الأوراق النقدية الصالحة للاستخدام، سواء كانت جديدة أو قديمة، شريطة ألا تكون تالفة.
وحذرت الشرطة التجار وأصحاب المحال والمراكز التجارية من الامتناع عن تداول العملات الورقية السليمة، معلنة متابعة المخالفات واتخاذ الإجراءات القانونية بحق المخالفين.
وتعكس هذه التعليمات أن رفض النقد تجاوز نطاق الشكاوى الفردية ليصبح قضية تستدعي تدخل الجهات المختصة للحفاظ على انتظام المعاملات داخل الأسواق.
غير أن معالجة الظاهرة لا تتوقف عند إلزام المحال بقبول الأوراق النقدية، إذ ترتبط كذلك بقدرة التجار أنفسهم على إعادة استخدام الأموال التي يتسلمونها في شراء البضائع وتسديد الالتزامات للموردين.
وفي حال استمرار رفض النقد في المستويات العليا من النشاط التجاري، فإن الضغوط ستظل تنتقل إلى الباعة الصغار والمستهلكين، بما يستدعي معالجة متكاملة تشمل تنظيم المدفوعات وإعادة تفعيل الخدمات المصرفية.
أموال موجودة واقتصاد عاجز عن تحريكها
تظهر أزمة الأوراق النقدية في غزة واحدة من أكثر المفارقات الاقتصادية قسوة؛ فالسكان الذين عانوا سابقًا للحصول على المال النقدي، أصبح بعضهم يواجه صعوبات في استخدامه، فيما تحولت عملية الانتقال بين النقد الورقي والرصيد الإلكتروني إلى مصدر دخل للوسطاء.
ويعني استمرار هذا الوضع أن جانبًا من الأموال الموجودة في السوق لا يشارك بكفاءة في النشاط التجاري، بما يحد من قدرة الأسر على الإنفاق، ويضعف حركة المبيعات لدى التجار الذين يعتمدون على المعاملات اليومية الصغيرة.
كما يطرح اتساع الظاهرة تحديات تتعلق بحماية المستهلكين وتنظيم العمولات وضمان عدم استغلال الحاجة إلى وسائل الدفع الإلكتروني، إلى جانب ضرورة إيجاد حلول للأوراق النقدية المتهالكة التي فقدت قابليتها للتداول.
وتبرز في هذا السياق أهمية إعادة تنشيط الخدمات المصرفية، وتوفير آليات آمنة لاستبدال النقد التالف، وتسهيل إيداع الأموال الورقية وتحويلها إلى أرصدة إلكترونية دون تحميل الفلسطينيين أعباء إضافية غير مبررة.
وفي المحصلة، لم تعد أزمة غزة النقدية مجرد سؤال عن حجم الأموال المتاحة، بل عن قدرة هذه الأموال على التحرك داخل الاقتصاد.
فحين يحتفظ الفلسطيني بورقة نقدية تحمل قيمة محددة، لكنه لا يستطيع شراء احتياجاته بها إلا بعد دفع جزء من قيمتها، تصبح المشكلة أكبر من مجرد نقص في السيولة؛ إنها أزمة في الثقة بوسيلة الدفع نفسها، وفي قدرة النظام المالي على ضمان تداول المال بين أيدي الناس والأسواق.


